


 Livros Gratuitos


 O que não fazemos


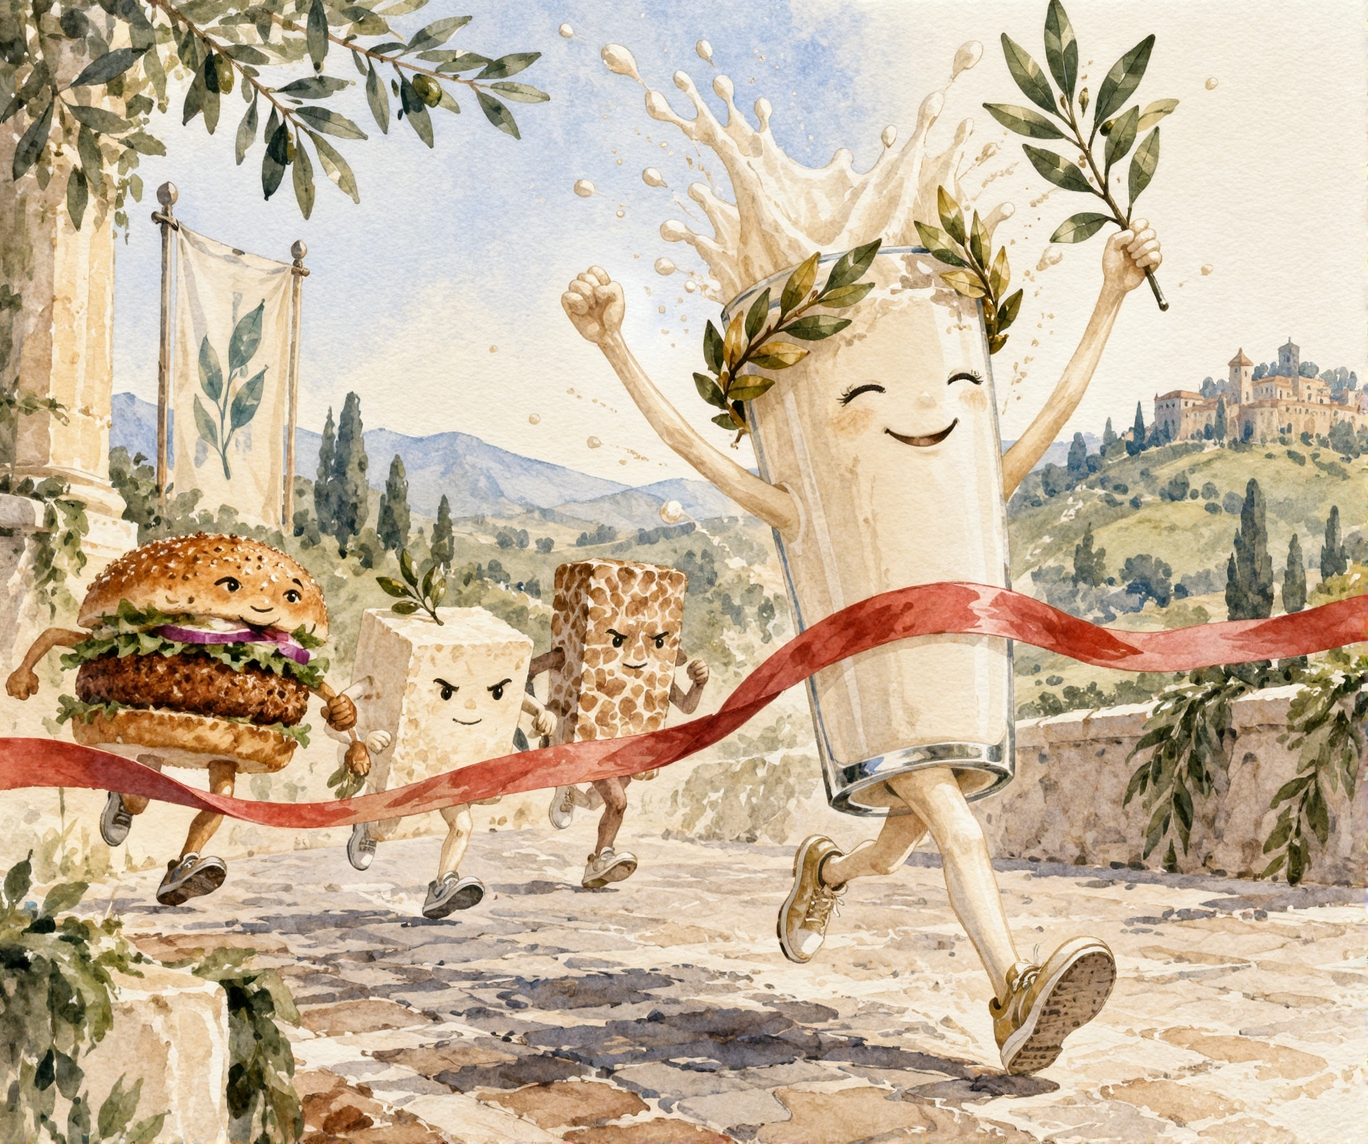
O leite venceu. O hambúrguer, não.
Dez anos depois da euforia, o mercado de proteínas alternativas se partiu em dois. De um lado, bebidas vegetais com margem, escala e lugar cativo no café da manhã. De outro, análogos de carne que não entregaram nem preço nem sabor. No meio dos escombros, o tofu ressurge — e quem aposta na carne cultivada deveria estar prestando muita atenção.
- Mercado
- Ciência de alimentos
- Regulação
- Análise
Imagem: acervo Guia Vegano
O essencial em cinco linhas
- As bebidas vegetais seguraram o tranco da crise porque atendem a uma necessidade fisiológica real e porque conseguiram chegar perto do preço do leite de vaca.
- As carnes vegetais não conseguiram nem uma coisa nem outra: onde o preço subiu, o volume caiu; onde caiu, o volume cresceu.
- Há um limite químico concreto — o sabor residual das proteínas de leguminosas — que nenhuma rodada de investimento resolveu.
- Tofu, tempeh e seitan cresceram até 30% em volume na Europa em 2025, na contramão dos análogos industriais.
- Se insumos baratos não bastaram para a carne vegetal chegar à paridade, a promessa da carne cultivada em biorreator merece um ceticismo bem maior do que recebe.
No verão de 2026, duas empresas do mesmo setor divulgaram comunicados ao mercado com poucas semanas de diferença. Em 22 de julho, a sueca Oatly anunciou o oitavo trimestre consecutivo de crescimento, elevou a projeção anual de receita e reportou margem bruta de 33,9%, com 156,1 milhões de litros vendidos no trimestre — 11,2% a mais que um ano antes. Em 14 de agosto, a norte-americana Beyond Meat executou um grupamento de ações na proporção de 1 para 30, manobra contábil destinada a manter o papel acima de um dólar e evitar a expulsão da Nasdaq.
As duas nasceram da mesma tese: substituir produto animal por produto vegetal em escala industrial. As duas surfaram a mesma onda de capital de risco entre 2019 e 2021. E as duas terminaram em lugares opostos do mapa — uma vendendo mais litros a cada trimestre, a outra comprimindo casas decimais para não ser deslistada.
Essa divergência não é acidente de gestão. Ela é estrutural, e tem explicações que vão da genética humana à termodinâmica de uma extrusora industrial.
- US$ 28,9 biVendas globais no varejo de alimentos plant-based em 2025 — alta de 3% sobre 2024, segundo a Euromonitor compilada pelo GFI.
- US$ 22,7 biQuanto disso veio das alternativas a laticínios: 78,5% de todo o faturamento do setor.
- −10%Queda das vendas de carnes vegetais no varejo dos EUA em 2025, com recuo de 11% em unidades.
- R$ 842 miFaturamento do leite vegetal no varejo brasileiro em 2025, alta de 13% sobre o ano anterior.
Uma ressalva de partida, porque o diagnóstico só funciona se for preciso: globalmente, a carne vegetal não desapareceu. As vendas mundiais da categoria somaram US$ 6,6 bilhões em 2025, uma alta de 8% puxada pela Europa. O colapso é concentrado — Estados Unidos, Reino Unido e Países Baixos — e é justamente ali que ele revela o mecanismo.
Duas empresas, duas contabilidades
A comparação entre as duas empresas-âncora de cada categoria mostra que o problema da carne vegetal não é de vendas, é de custo de produção. Faturar pouco é ruim; faturar pouco com margem de 2,8% é terminal.
| Indicador | Beyond Meat | Oatly |
|---|---|---|
| Receita líquida em 2025 | US$ 275,5 mi (−15,6%) | Crescimento em moeda constante, com projeção elevada para 2026 |
| Margem bruta no ano de 2025 | 2,8% | Acima de 30% |
| Margem bruta no 2º tri de 2026 | 8,5% | 33,9% |
| Volume no 2º tri de 2026 | Receita 8,2% menor | 156,1 mi de litros (+11,2%) |
| Prejuízo operacional em 2025 | US$ 332,7 mi | EBITDA ajustado positivo no 2º tri de 2026 |
| Situação de balanço | US$ 323,8 mi de dívida; vencimentos empurrados de 2027 para 2030; grupamento de ações 1:30 em agosto de 2026 | Refinanciamento estável e expansão orgânica |
A Beyond Meat perdeu dinheiro em cada dólar de mercadoria que fabricou durante quase todo o período. A Oatly ampliou margem de 15,8% em 2022 para quase 34% em 2026 — e não por reajuste de preço, e sim porque passou a produzir mais litros nas mesmas fábricas. Escala é o que separa as duas histórias, e escala, no caso do leite, foi possível.
A biologia estava do lado do leite
A primeira explicação não está em nenhuma planilha. Está no intestino delgado.
Deixar de comer carne é uma decisão. Pode ser ética, ambiental, de saúde — mas é uma escolha, e escolhas são a primeira coisa que o orçamento doméstico corta quando a inflação aperta. Quem trocou o hambúrguer bovino pelo vegetal por convicção climática consegue voltar atrás sem sentir nada além de um incômodo moral.
Com o leite animal a história é outra. A persistência da lactase — a capacidade de digerir o açúcar do leite na vida adulta — é uma mutação genética recente, surgida há cerca de 7.500 anos e concentrada em populações do norte e do leste europeu. Ela é a exceção, não a regra. Estima-se que algo entre 65% e 70% da população mundial adulta tenha má absorção primária de lactose, condição fisiológica normal e não uma doença. No Brasil, país de formação genética diversa, as estimativas de prevalência ficam consistentemente acima de 60%.
A diferença prática é brutal. Quem abandona a carne vegetal por causa do preço volta ao frango. Quem abandona a bebida de aveia por causa do preço volta ao desconforto abdominal. A demanda por leite vegetal é, para milhões de consumidores, inelástica — está protegida das flutuações ideológicas porque nunca foi ideológica.
A carne vegetal disputa uma convicção. O leite vegetal atende uma necessidade. Convicção se corta no fim do mês; necessidade, não.
E o café fez o resto
Se a intolerância à lactose abriu a porta, o balcão da cafeteria a manteve aberta. A formulação "barista" resolveu a única objeção técnica que importava para o setor de food service: um leite vegetal precisa resistir ao jato de vapor escaldante e à acidez do café sem que a emulsão se rompa, e ainda formar microespuma estável o suficiente para desenhar na superfície.
A aveia se encaixou nessa lacuna quase por acaso. O processamento enzimático de seus amidos libera maltose e outros açúcares simples, o que produz doçura natural e um perfil neutro que acompanha as notas aromáticas do café em vez de competir com elas. O resultado apareceu nos números: no Reino Unido, em um ano de retração geral do setor, as versões barista — mais caras — cresceram 10% em volume. Na Alemanha, 55 dos 275 produtos analisados pelo GFI Europe já são de linha barista.
Há aí um detalhe psicológico que a indústria da carne subestimou. No café, no mingau ou no shake, o leite é veículo: o protagonista de sabor é outro. Uma pequena imprecisão na reprodução da gordura láctea passa despercebida. No prato, o hambúrguer é o protagonista absoluto — textura da fibra, liberação de gordura, sal, umami — e fica sob escrutínio de cada mordida. O leite vegetal só precisava ser adequado. A carne vegetal precisava ser convincente.
Onde a carne vegetal perdeu: a etiqueta
Os dados europeus de 2025, levantados pela Circana e analisados pelo GFI Europe, são o experimento natural mais limpo que esse mercado já produziu. Seis países, seis trajetórias de preço, seis trajetórias de volume — e a correlação é quase perfeita.
| País | Volume vendido | Preço médio |
|---|---|---|
| França | +16,8% | −2,8% |
| Itália | +4,1% | −2,0% |
| Alemanha | −1,7% | +2,0% |
| Espanha | −7,0% | +0,7% |
| Reino Unido | −9,4% | +2,3% |
| Países Baixos | −10,7% | +0,3% |
Nos Países Baixos, o detalhe é ainda mais revelador: as marcas próprias de supermercado, que vinham barateando, recuaram só 2% em volume, enquanto as marcas de fabricante despencaram 15,8%. Não foi o consumidor que abandonou a categoria. Foi a categoria que ficou cara demais para ele.
Na Espanha, a carne vegetal custa mais que o dobro da carne animal — e o volume caiu 7%, com a penetração domiciliar recuando de 21,4% para 19,2% dos lares. Na França, o prêmio é de 25% por quilo, o menor da amostra, e foi justamente ali que a categoria cresceu.
Compare com o leite. Na Espanha, a bebida vegetal de marca própria custa apenas 7% mais por litro que o leite de vaca de marca própria — e é comprada por quase metade dos lares espanhóis, respondendo por 10,4% de todo o leite vendido no varejo. Na Alemanha, as marcas brancas já representam 60% do volume da categoria e ficaram mais baratas que o leite animal de marca branca, apesar de o país tributar bebida vegetal em 19% contra 7% do leite de vaca. O leite vegetal chegou à paridade de preço. A carne vegetal, não.
No Brasil o quadro é semelhante, com uma nuance que merece atenção. O faturamento das alternativas de carne e frutos do mar saltou 66% em 2025, chegando a R$ 1,9 bilhão — mas o volume físico subiu apenas 17%, ultrapassando 16 mil toneladas. O preço médio do quilo é o mais alto desde 2018. Crescimento de receita puxado por preço não é adoção: é ticket médio. E a resposta da indústria já veio na forma de retração — os lançamentos de carnes vegetais no país caíram de 43 em 2021 para 11 em 2024.
Enquanto isso, o leite vegetal brasileiro faturou R$ 842 milhões com volume estável em pouco mais de 64 milhões de litros, e passou por uma transformação silenciosa: as bases que não são soja — aveia, amêndoa, castanhas — saltaram de 17% do valor das vendas em 2018 para 61% em 2025.
O problema que dinheiro nenhum resolveu
Por que a carne vegetal não conseguiu baratear? Porque existe uma barreira física entre a semente e o bife, e ela não é de engenharia de processo — é de química.
-
O sabor que não sai
Ervilha, soja e fava carregam a enzima lipoxigenase. Quando a semente é fracionada, essa enzima entra em contato com ácidos graxos poli-insaturados e dispara uma cascata de peroxidação lipídica. O produto dessa reação são dezenas de compostos voláteis — hexanal, 3-metilbutanal, (E)-2-octenal e outros aldeídos, álcoois e cetonas — que o cérebro humano associa a feijão cru, grama e terra.
Pior: parte do problema não é volátil. O amargor e a adstringência que ficam na boca vêm de saponinas, polifenóis, ácido fítico e peptídeos hidrofóbicos. Aroma adicionado não resolve o que a língua sente depois de engolir.
-
O paradoxo da purificação
Seria possível eliminar esses compostos com lavagens agressivas por solvente ou desnaturação térmica. O problema é que o mesmo tratamento destrói a estrutura tridimensional da proteína — e sem capacidade de gelificar e emulsificar, ela deixa de servir como material estruturante.
Ou seja: limpar o sabor e manter a função são objetivos que competem entre si na mesma molécula.
-
A prisão da extrusora
Para transformar proteína em pó — esférica, amorfa — em fibra muscular anisotrópica, a indústria depende da extrusão de alta umidade. A massa hidratada a 60%–70% entra em roscas de cisalhamento a mais de 140 °C sob alta compressão, a cadeia proteica é desnaturada e realinhada, e o resfriamento abrupto no molde fixa as estruturas longitudinais.
É um equipamento caro de instalar, caro de operar e voraz em energia. Sem volume, o custo unitário nunca cai. Sem custo baixo, nunca há volume.
-
E o leite?
A bebida vegetal é feita de maceração, moagem, tratamento enzimático e centrifugação. É água, calor moderado e separação mecânica — processo antigo, barato, rápido e replicável por qualquer fabricante de marca própria no mundo.
Não é coincidência que a paridade de preço tenha chegado primeiro onde o processo é mais simples.
Foi essa barreira que o teste mais caro da indústria expôs. Em 2022, o McDonald's testou o McPlant, desenvolvido em parceria com a Beyond Meat, em cerca de 600 lojas nos Estados Unidos. A demanda foi decepcionante e a opção sumiu discretamente do cardápio norte-americano. A premissa estava errada desde o início: quem entra em uma lanchonete de rede busca conforto imediato ou preço baixo, e o produto não entregava nem sabor equivalente nem custo menor — enquanto, ao dividir chapa com carne animal, também afastava o público vegano estrito.
A guerra das palavras
Ao mesmo tempo em que o setor lutava contra a própria química, ele perdia uma disputa de narrativa que talvez fosse mais decisiva.
A classificação NOVA, concebida no Brasil por um grupo de pesquisa liderado por Carlos Monteiro, dividiu os alimentos em quatro grupos e transformou o Grupo 4 — os ultraprocessados — em categoria moral. Formulações industriais reconstruídas a partir de isolados, aditivos e agentes de textura caíram inteiras nessa gaveta. E a carne vegetal moderna é exatamente isso: isolados purificados, metilcelulose ou alginatos como agentes de liga, sal em quantidade, corantes de beterraba, leg-hemoglobina produzida por fermentação de precisão para simular o sangramento na frigideira. Estudos europeus identificaram que até 93% das alternativas cárneas em prateleiras espanholas se enquadram como ultraprocessadas.
A indústria pecuária identificou o flanco e atacou. Em 2020, o Center for Consumer Freedom — grupo de lobby ligado aos setores de carne e restauração, dirigido pelo publicitário Richard Berman — comprou espaço no Super Bowl para um comercial em que crianças de um concurso de soletração tentavam escrever "metilcelulose", descrita pelo juiz como um laxante químico usado em carne sintética. O anúncio fechava com a frase de que quem não consegue soletrar talvez não devesse comer. Veiculado apenas no mercado de Washington, D.C., o comercial rendeu cobertura nacional, resposta paródica da Impossible Foods e, sobretudo, uma moldura que colou. Pesquisas recentes indicam que mais da metade dos europeus evita ativamente substitutos vegetais por classificá-los como ultraprocessados.
Aqui mora a ironia que estrutura toda a divergência. Boa parte das bebidas de aveia e amêndoa também é ultraprocessada pelo critério NOVA — estabilizantes, emulsificantes, gomas e fortificação são precisamente o que garante a textura barista. Só que o imaginário coletivo nunca perseguiu um copo de leite de amêndoa. A origem permaneceu culturalmente naturalizada; o hambúrguer extrusado, não.
E há uma assimetria de evidência que raramente entra no debate público. O ensaio clínico randomizado SWAP-MEAT, conduzido na Universidade Stanford e publicado no American Journal of Clinical Nutrition, trocou carne animal por análogos vegetais processados em participantes reais. O resultado incluiu queda do colesterol LDL, redução de peso corporal e queda nos níveis de TMAO — metabólito de origem intestinal associado a risco cardiovascular. Além disso, ultraprocessados de base vegetal contêm fibra alimentar, que a carne não processada simplesmente não tem. "Ultraprocessado" descreve o método de fabricação. Não descreve, por si só, o efeito no organismo.
O cerco regulatório
O lobby também atuou onde dói mais: no rótulo. Em 8 de outubro de 2025, o Parlamento Europeu aprovou por 355 votos a 247 uma emenda da eurodeputada francesa Céline Imart reservando termos cárneos exclusivamente a produtos de origem animal. As negociações em trílogo travaram em dezembro, foram empurradas para a presidência cipriota e produziram, em março de 2026, um acordo: 31 designações proibidas — entre elas "bife", "bacon", "frango", "porco", "peito" e "coxa" — com "hambúrguer", "salsicha", "nuggets" e "presunto" preservados. Em 16 de junho de 2026, o Parlamento referendou o texto, que ainda aguarda aval final dos Estados-membros e vale inicialmente até o fim de 2027.
O acordo tem um parágrafo que merece ser lido com atenção: produtos cultivados a partir de células ficam explicitamente proibidos de usar a palavra "carne". A associação alemã do setor estimou o custo de readequação apenas para a indústria local em cerca de € 250 milhões, em rebranding, embalagem e comunicação — dinheiro que sai justamente de empresas que já operam no vermelho.
O contraste brasileiro é instrutivo. Aqui, a política pública caminhou na direção oposta para as bebidas vegetais, com decreto garantindo isenção de IPI para a categoria. Enquanto a Alemanha tributa leite vegetal a 19% e leite de vaca a 7%, o Brasil reduziu a barreira fiscal. Políticas de preço não são detalhe técnico: são o que determina se um produto entra ou não na cesta de compras.
A revanche dos ancestrais
Enquanto os análogos industriais encolhiam, uma categoria que ninguém estava financiando cresceu de forma consistente. Na Alemanha, o volume de tofu, tempeh e seitan subiu 29,7% em 2025, e 53,2% em dois anos, alcançando € 95,1 milhões — no mesmo ano em que a carne vegetal alemã recuou 1,7% em volume. Nos Países Baixos, alta de 27,1%. Na Itália, 23,9% no ano e 72,7% em dois anos. Na França, 22,7%. No Reino Unido, 16,8%, enquanto os análogos caíam 9,4% e até os veggie burgers tradicionais de grão-de-bico e feijão recuavam 11,4%.
A explicação mais direta está no preço. Nos Países Baixos, o tofu custa em média € 6,57 por quilo contra € 14,35 da carne vegetal de marca. É um terço do preço por unidade de proteína, com rótulo de dois ou três ingredientes e um processo que a humanidade domina há mais de dois mil anos.
-
Por que profissionais de saúde gostam
Tofu e tempeh oferecem proteína de alto valor biológico, perfil lipídico favorável, isoflavonas e — no caso do tempeh — fermentação viva, com maior biodisponibilidade de minerais e menor teor de antinutrientes. Não exigem defesa contra a etiqueta de ultraprocessado porque não se enquadram nela.
-
Por que a indústria não apostou neles
Margem. Tofu é commodity de baixo valor agregado, difícil de patentear e fácil de copiar. Nenhuma tese de venture capital se sustenta sobre um produto que qualquer fábrica média consegue replicar. O que não interessa ao investidor pode interessar muito ao consumidor.
-
A ressalva honesta
O próprio GFI Europe faz questão de registrar: apesar do crescimento, os alemães ainda compram 3,7 vezes mais carne vegetal do que tofu, tempeh e seitan somados; os holandeses, 3,6 vezes; os italianos, 4,3 vezes. A base de partida é pequena. Tendência forte não é o mesmo que categoria dominante.
Ainda assim, a direção importa. A pesquisa brasileira do GFI aponta que 36% da população buscou reduzir carne vermelha, mas apenas 18% experimentaram análogos vegetais — a maioria preencheu a lacuna com ovos e leguminosas. O consumidor que quer comer menos carne, quando lhe falta dinheiro ou confiança no rótulo, não migra para o hambúrguer de ervilha. Migra para o feijão.
Se a ervilha não deu conta, o biorreator vai dar?
Há uma conclusão neste conjunto de dados que quase ninguém no setor tem interesse em enunciar, e ela diz respeito à carne cultivada.
Pense na cadeia da carne vegetal. O insumo é ervilha, soja, trigo ou fava — commodities agrícolas produzidas em escala planetária, com logística madura, preço em bolsa e disponibilidade abundante. O processamento é mecânico e térmico, com equipamentos que já existem e que a indústria de alimentos opera há décadas. Não há esterilidade de sala limpa, não há meio de cultura, não há linhagem celular a manter viva.
E mesmo com tudo isso a favor, depois de bilhões de dólares em capital e quase uma década de tentativas, a categoria não chegou à paridade de preço com o frango de supermercado. Na Espanha, ainda custa mais que o dobro. No Brasil, atingiu o preço médio por quilo mais alto desde 2018. A Beyond Meat fechou 2025 com margem bruta de 2,8%.
Agora considere o que a carne cultivada precisa fazer para chegar à mesma prateleira: manter linhagens celulares animais proliferando em biorreatores sob condições assépticas, alimentá-las com meio de cultura de grau farmacêutico, garantir densidade celular alta sem contaminação, e construir de raiz uma infraestrutura fabril que não existe — tudo isso para vender um produto no mesmo corredor onde a carne convencional é barata, subsidiada e logisticamente otimizada há um século.
Os números do setor já refletem esse ajuste de expectativa. O financiamento de empresas de carne cultivada caiu para US$ 73,9 milhões em 2025, contra US$ 144 milhões em 2024 e cerca de US$ 1,8 bilhão no pico de 2021 — uma queda de 96% em quatro anos e o menor patamar desde 2018. O número de empresas identificadas recuou de 155 para 140. Nomes que já tinham aprovação regulatória, como a Believer Meats, e outros como a Meatable, encerraram operações; a Upside Foods redirecionou parte do esforço para ciências da vida. Nos Estados Unidos, sete estados já proibiam a venda ao fim de 2025. Na União Europeia, o acordo de rotulagem de 2026 proíbe esses produtos de se chamarem "carne".
Os defensores da tecnologia têm um contra-argumento legítimo, e ele merece ser registrado: o custo por unidade despencou de forma espetacular desde o hambúrguer de US$ 330 mil de 2013, e há quem projete paridade no horizonte com meios de cultura sem soro fetal, biorreatores de perfusão contínua e linhagens imortalizadas. É verdade que a curva de custo caiu muito.
Mas a lição que a carne vegetal deixa é exatamente sobre o ponto em que essa curva trava. Custo de piloto não é custo de prateleira. O gargalo nunca foi a bancada de laboratório — foi o capital fixo, a utilização de fábrica, a elasticidade-preço do consumidor e a inflação alimentar. A carne vegetal resolveu a parte científica e quebrou na parte industrial e comercial. A carne cultivada ainda não resolveu nem a primeira.
A leitura que fazemos aqui é direta: uma parcela relevante do entusiasmo em torno da carne cultivada é menos uma tese tecnológica madura do que um ciclo de captação de capital de risco que se apoia no desconhecimento dos investidores sobre os detalhes de engenharia. Este é, aliás, o mesmo desconhecimento que financiou a bolha anterior. O relatório de mercado que sustenta este texto não foi escrito para dizer isso — mas os números que ele reúne dizem.
Nada disso é argumento contra a pesquisa. É argumento contra tratar promessa como plano de transição. Se a meta é reduzir sofrimento animal e pressão ambiental na próxima década, apostar a fichas em uma tecnologia que ainda não provou unidade econômica em escala é uma escolha estratégica ruim — enquanto o tofu, o feijão, a lentilha, o grão-de-bico e a bebida vegetal já estão no mercado, já custam menos e já funcionam.
O que fica
O mercado de proteínas alternativas não fracassou. Ele foi selecionado. Sobreviveu o que respondia a uma necessidade concreta, custava algo próximo do produto que substituía e não precisava vencer uma comparação sensorial impossível. Morreu, ou definhou, o que dependia de convicção moral sustentada por prêmio de preço de dois dígitos.
Para quem defende o veganismo, a conclusão prática é pouco glamourosa e bastante libertadora: o caminho mais rápido para tirar animais do prato provavelmente não passa por replicar a carne com precisão molecular. Passa por comida boa, acessível e reconhecível — que, no fim das contas, já existe há milênios e está a duas prateleiras de distância.
Os análogos continuam úteis como ponte, especialmente para quem está começando. Mas ponte não é destino. E a indústria que passou uma década tentando vender a ponte como destino acaba de receber a fatura.
Fontes consultadas
Dados de mercado, demonstrações financeiras, literatura científica e cobertura regulatória verificados na apuração desta matéria.
- The Good Food Institute — State of the Industry Report 2026: plant-based meat, seafood, eggs, dairy and ingredients
- GFI Brasil — Dados de Mercado (Euromonitor, Scanntech e Mintel, edição 2026)
- GFI Europe — Plant-based retail sales in six European countries, 2023–2025 (dados Circana e NIQ Homescan)
- GFI — U.S. retail market insights for the plant-based industry (dados SPINS)
- Beyond Meat — Resultados do quarto trimestre e do exercício de 2025
- Oatly Group AB — Resultados do segundo trimestre de 2026
- StatPearls / NCBI — Lactose Intolerance
- Genetics of Lactose Intolerance: An Updated Review — PMC
- Sensomics-Assisted Aroma Decoding of Pea Protein Isolates — Foods (MDPI)
- High moisture extrusion cooking of meat analogs — revisão em PubMed
- Approaches to address off-flavour challenges associated with plant proteins — GFI India
- Barista-Quality Plant-Based Milk for Coffee — Beverages (MDPI)
- Nova fails to appreciate the value of plant-based meat and dairy alternatives in the diet — PMC
- Are ultra-processed plant foods really worse than meat? — News-Medical (síntese do ensaio SWAP-MEAT e da literatura sobre UPF vegetais)
- CNBC — Beyond Meat e Impossible Foods enfrentam novo adversário na guerra da "carne falsa"
- Farmers Weekly — McPlant fracassa nos testes com consumidores do McDonald's nos EUA
- FoodNavigator — Parlamento Europeu vota a favor da proibição de nomes cárneos
- Green Queen — UE bane 31 designações cárneas, mas poupa o "veggie burger"
- Meat+Poultry — Setor de carne cultivada encolhe com aperto de investimento e acesso (dados do GFI 2026)
- Swissveg — Relatório do mercado orgânico suíço: tofu, tempeh e seitan em alta
Leia também no Guia Vegano
Os dados de mercado citados referem-se ao exercício de 2025 e ao primeiro semestre de 2026, conforme divulgação das fontes listadas acima.
- Última atualização em .
- Acessos 18